Ο προσωπικός προϋπολογισμός χωρίς άγχος: πώς να ξέρεις πού πάνε τα χρήματά σου
Ένας απλός, ρεαλιστικός τρόπος να οργανώσεις τα οικονομικά του μήνα, να ελέγξεις τα έξοδα και να νιώσεις ότι έχεις τον έλεγχο.
Ο μήνας τελειώνει και αναρωτιέσαι πού πήγαν όλα τα χρήματα. Δεν έκανες κάποια μεγάλη αγορά, κι όμως ο λογαριασμός έχει αδειάσει. Αν η σκηνή σού είναι γνώριμη, ένας προσωπικός προϋπολογισμός μπορεί να αλλάξει τη σχέση σου με τα χρήματα. Δεν πρόκειται για αυστηρή δίαιτα στερήσεων, αλλά για ένα εργαλείο που σου δείχνει καθαρά πού βρίσκεσαι και σε βοηθά να αποφασίζεις συνειδητά.
Βήμα πρώτο: γνώρισε τους αριθμούς σου
Κανένα σχέδιο δεν λειτουργεί χωρίς ειλικρινή εικόνα της πραγματικότητας. Ξεκίνα σημειώνοντας το καθαρό εισόδημα που μπαίνει κάθε μήνα στον λογαριασμό σου, δηλαδή το ποσό που πραγματικά έχεις στη διάθεσή σου. Αν το εισόδημά σου κυμαίνεται, όπως συμβαίνει συχνά στις ελεύθερες επαγγελματίες, υπολόγισε με βάση έναν πιο συντηρητικό μήνα.
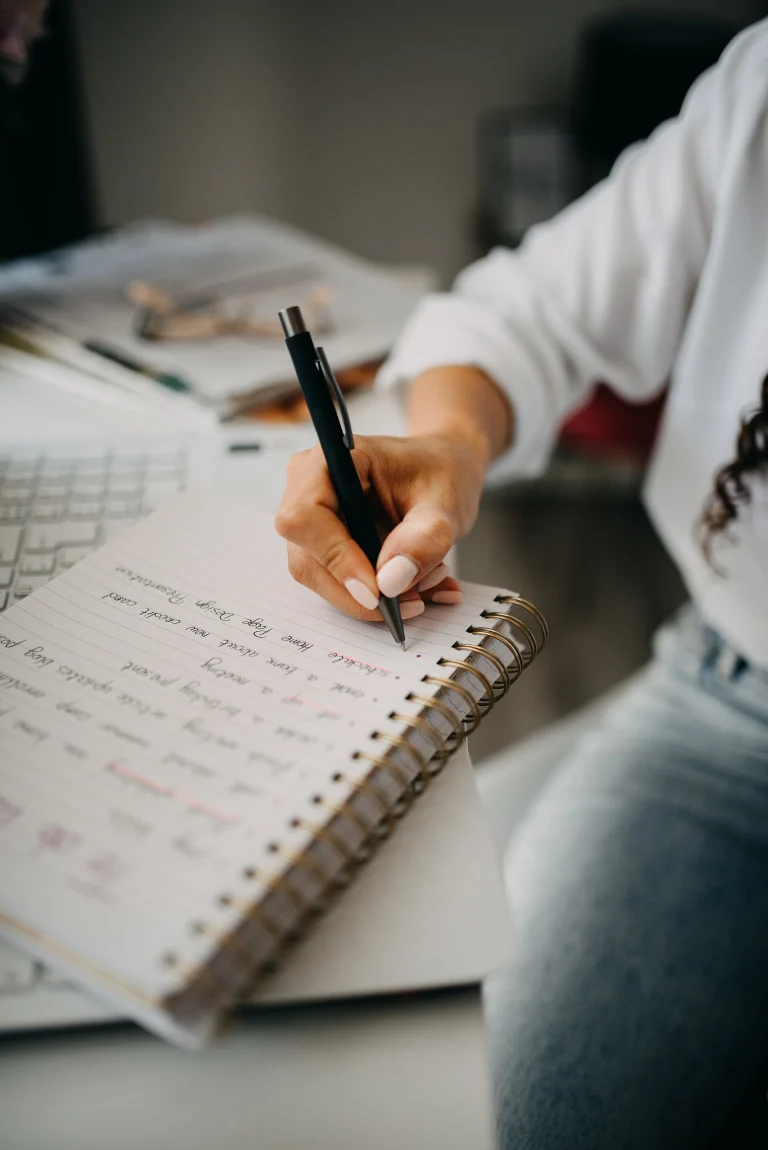
Στη συνέχεια, κατέγραψε τα έξοδά σου για έναν ή δύο μήνες χωρίς να αλλάξεις τίποτα στις συνήθειές σου. Χρησιμοποίησε ένα σημειωματάριο, ένα υπολογιστικό φύλλο ή μια εφαρμογή στο κινητό, όποιο σου είναι πιο βολικό. Μπορείς, επίσης, να ανατρέξεις στις κινήσεις του τραπεζικού λογαριασμού και της κάρτας σου. Το αποτέλεσμα συχνά εκπλήσσει, ιδίως στα μικρά καθημερινά έξοδα.
Μην κρίνεις τον εαυτό σου σε αυτό το στάδιο. Ο σκοπός της καταγραφής δεν είναι να νιώσεις ενοχές για τον καφέ ή για το ρούχο που αγόρασες, αλλά να αποκτήσεις μια ειλικρινή εικόνα. Πολλές φορές, μόνο και μόνο η συνειδητοποίηση του πού πηγαίνουν τα χρήματα αρκεί για να αλλάξουν αυθόρμητα κάποιες συνήθειες, χωρίς καμία αυστηρή απαγόρευση.
Βήμα δεύτερο: χώρισε τα έξοδα σε κατηγορίες
Όταν έχεις μπροστά σου τα στοιχεία, ομαδοποίησέ τα. Οι κατηγορίες βοηθούν να δεις τη συνολική εικόνα και να εντοπίσεις πού μπορείς να παρέμβεις:
- Σταθερά έξοδα: ενοίκιο ή δόση στεγαστικού, λογαριασμοί, συνδρομές, ασφάλειες.
- Μεταβλητά βασικά: τρόφιμα, μετακινήσεις, είδη σπιτιού, φάρμακα.
- Επιλογής: έξοδοι, ρούχα, ομορφιά, ψυχαγωγία, δώρα.
- Αποταμίευση και στόχοι: ταμείο έκτακτης ανάγκης, διακοπές, μελλοντικά σχέδια.
Μια απλή και δημοφιλής προσέγγιση είναι να χωρίζεις το εισόδημα σε τρία μεγάλα μέρη: ένα για τις ανάγκες, ένα για τις επιθυμίες και ένα για την αποταμίευση. Οι αναλογίες δεν είναι ίδιες για όλες· εξαρτώνται από το εισόδημα, το κόστος στέγασης και τις υποχρεώσεις σου. Το σημαντικό είναι να υπάρχει πάντα έστω ένα μικρό κομμάτι για το μέλλον.
Βήμα τρίτο: φτιάξε το σχέδιο του μήνα
Τώρα έρχεται η ουσία. Με βάση το εισόδημα και τις κατηγορίες σου, όρισε ένα ποσό για κάθε μία. Ξεκίνα από τα σταθερά, πρόσθεσε ένα ρεαλιστικό ποσό για τα βασικά μεταβλητά, άφησε χώρο για αποταμίευση και ό,τι απομένει διάθεσέ το στα έξοδα επιλογής.
- Βάλε την αποταμίευση στην αρχή του μήνα, σαν λογαριασμό που πληρώνεις στον εαυτό σου.
- Όρισε όρια για τις κατηγορίες όπου συνήθως ξεφεύγεις.
- Άφησε ένα μικρό περιθώριο για απρόοπτα, ώστε το σχέδιο να μην καταρρέει με το πρώτο έξοδο.
- Έλεγξε την πορεία στα μέσα του μήνα και προσάρμοσε αν χρειάζεται.
Ένα χρήσιμο κόλπο είναι να χρησιμοποιείς ξεχωριστούς λογαριασμούς ή υπολογαριασμούς για διαφορετικούς σκοπούς. Όταν τα χρήματα για τους λογαριασμούς, για τα καθημερινά και για την αποταμίευση βρίσκονται σε διαφορετικά «συρτάρια», είναι πιο δύσκολο να τα μπερδέψεις.
Ο προϋπολογισμός δεν σου λέει τι να μην κάνεις· σου δίνει την άδεια να ξοδεύεις χωρίς ενοχές για όσα έχεις προγραμματίσει.
Κράτησέ τον ζωντανό
Ο πρώτος προϋπολογισμός σπάνια είναι τέλειος. Κάποια ποσά θα αποδειχθούν μικρά, άλλα υπερβολικά. Αυτό είναι φυσιολογικό. Αφιέρωσε λίγα λεπτά στο τέλος κάθε μήνα για να δεις τι λειτούργησε και τι όχι, και κάνε τις απαραίτητες διορθώσεις. Με τον καιρό, θα γίνει μια σύντομη και σχεδόν ευχάριστη ρουτίνα.
Κοίταξε, επίσης, κάθε λίγους μήνες τις συνδρομές και τα σταθερά σου έξοδα. Υπηρεσίες που δεν χρησιμοποιείς πια ή συμβόλαια που θα μπορούσαν να επαναδιαπραγματευτούν είναι συχνά μια εύκολη πηγή εξοικονόμησης. Και αν έχεις χρέη ή σημαντικές οικονομικές αποφάσεις μπροστά σου, μια συζήτηση με έναν πιστοποιημένο οικονομικό σύμβουλο μπορεί να σου δώσει καθοδήγηση προσαρμοσμένη στην περίπτωσή σου.
Αν μοιράζεσαι το νοικοκυριό με σύντροφο, αξίζει να κάνετε μαζί αυτή τη διαδικασία. Μια ανοιχτή, ήρεμη κουβέντα για τα κοινά έξοδα, για το ποιος πληρώνει τι και για τους κοινούς σας στόχους προλαμβάνει παρεξηγήσεις και δίνει και στους δύο την αίσθηση ότι είστε ομάδα. Κράτησε, ωστόσο, πάντα και ένα δικό σου, έστω μικρό, προσωπικό περιθώριο.
Το πιο σημαντικό είναι να μη χαθεί το κίνητρο στην πρώτη δυσκολία. Ένας μήνας που ξέφυγε δεν ακυρώνει την προσπάθεια. Κάθε φορά που επιστρέφεις στο σχέδιό σου, χτίζεις μια σχέση με τα χρήματα που βασίζεται στη γνώση και όχι στο άγχος.
Τα άρθρα υγείας και άσκησης έχουν ενημερωτικό χαρακτήρα και δεν αντικαθιστούν τη συμβουλή ειδικού.